SEGURO DE VIDA COLECTIVO
Proveedores confiables de seguros de vida colectivo: encuentre la mejor opción para sus clientes
Encontrar la póliza de seguro de vida adecuada para la situación de cada cliente no es sencillo. Los seguros temporales, universales, de vida entera y colectivos son los cuatro tipos principales de pólizas de seguro de vida. Cada uno ofrece ventajas y desventajas distintas. El seguro de vida colectivo es una opción que muchas empresas y sus empleados consideran. Para ofrecer a sus clientes el mayor beneficio, cuente con el apoyo de un proveedor confiable de seguros de vida colectivo.!
¿Qué es el seguro de vida colectivo?
El seguro de vida colectivo es un tipo de seguro de vida que un empleador ofrece a sus empleados, quienes pueden designar beneficiarios. En otras palabras, una empresa u otro empleador compra una póliza a una compañía de seguros de vida y extiende la cobertura a sus empleados. El seguro de vida colectivo suele incluirse junto con otros beneficios patrocinados por el empleador, como el seguro médico, y a menudo tiene un costo bajo o incluso es gratuito para los empleados. Sin embargo, por lo general, los planes de seguro de vida colectivo no requieren suscripción. Aunque son económicos, ofrecen beneficios por fallecimiento y cobertura limitados, por lo que su costo relativo puede ser mayor que el de una póliza individual de seguro de vida con suscripción completa. Por esta razón, es común que un empleado compre una póliza individual además de los beneficios colectivos que ofrece su empleador.
¿En qué se diferencia el seguro de vida colectivo de otras pólizas de seguro de vida?
El seguro de vida colectivo suele ofrecerse como un seguro temporal colectivo que se renueva cada año durante el periodo de inscripción abierta. La cobertura está vinculada al empleo y el beneficio por fallecimiento solo se paga si el empleado fallece mientras la cobertura está vigente. Además, si un empleado deja su trabajo por cualquier motivo —renuncia, jubilación o despido—, pierde la cobertura.
El seguro de vida colectivo tampoco ofrece beneficios del seguro de vida universal o de vida entera, como un componente de ahorro con valor en efectivo y cobertura garantizada de por vida. Por eso, conviene considerar el seguro de vida colectivo como un beneficio y no como una póliza de seguro de vida integral.
¿Cuáles son los beneficios del seguro de vida colectivo?
Para los empleados, el principal beneficio del seguro de vida colectivo es que la cobertura suele ofrecerse sin costo como parte de su paquete de beneficios. Al igual que las aportaciones equivalentes del empleador a un plan 401(k), el seguro de vida colectivo puede brindar mayor tranquilidad sin costo adicional.
Para los empleadores, ofrecer cobertura de seguro de vida colectivo puede ser un beneficio atractivo para posibles empleados.
¿Es adecuado el seguro de vida colectivo para mi cliente?
Si su cliente está considerando inscribirse en un plan de seguro de vida colectivo que ofrece su empleador, hay dos situaciones en las que podría ser adecuado. La primera, como mencionamos antes, es cuando la cobertura se ofrece sin costo. En ese caso, también debería considerar comprar una póliza individual de seguro de vida y usar el plan colectivo como cobertura complementaria.
Si un empleado considera que debe elegir el plan de seguro de vida colectivo por su costo, probablemente no sea la opción más conveniente y debería considerar obtener cobertura por otro medio. A menudo encontramos tarifas similares o inferiores a las del plan del empleador, especialmente para empleados más jóvenes. En esos casos, el empleado es dueño de su cobertura. Una excepción es cuando no puede obtener un seguro debido a sus antecedentes personales o de salud. El seguro de vida colectivo podría ser su mejor opción para obtener cobertura.
Los empleadores suelen comprar seguro de vida colectivo junto con otros beneficios, y este puede ser clave para atraer y retener empleados. Si su cliente es un empleador, recomiéndele que considere planes de seguro de vida colectivo durante su revisión anual de beneficios, que suele realizarse 90 días antes de la renovación de su plan de seguro médico.
Proveedores de seguros de vida colectivo: EMG Insurance Brokerage puede ayudarle
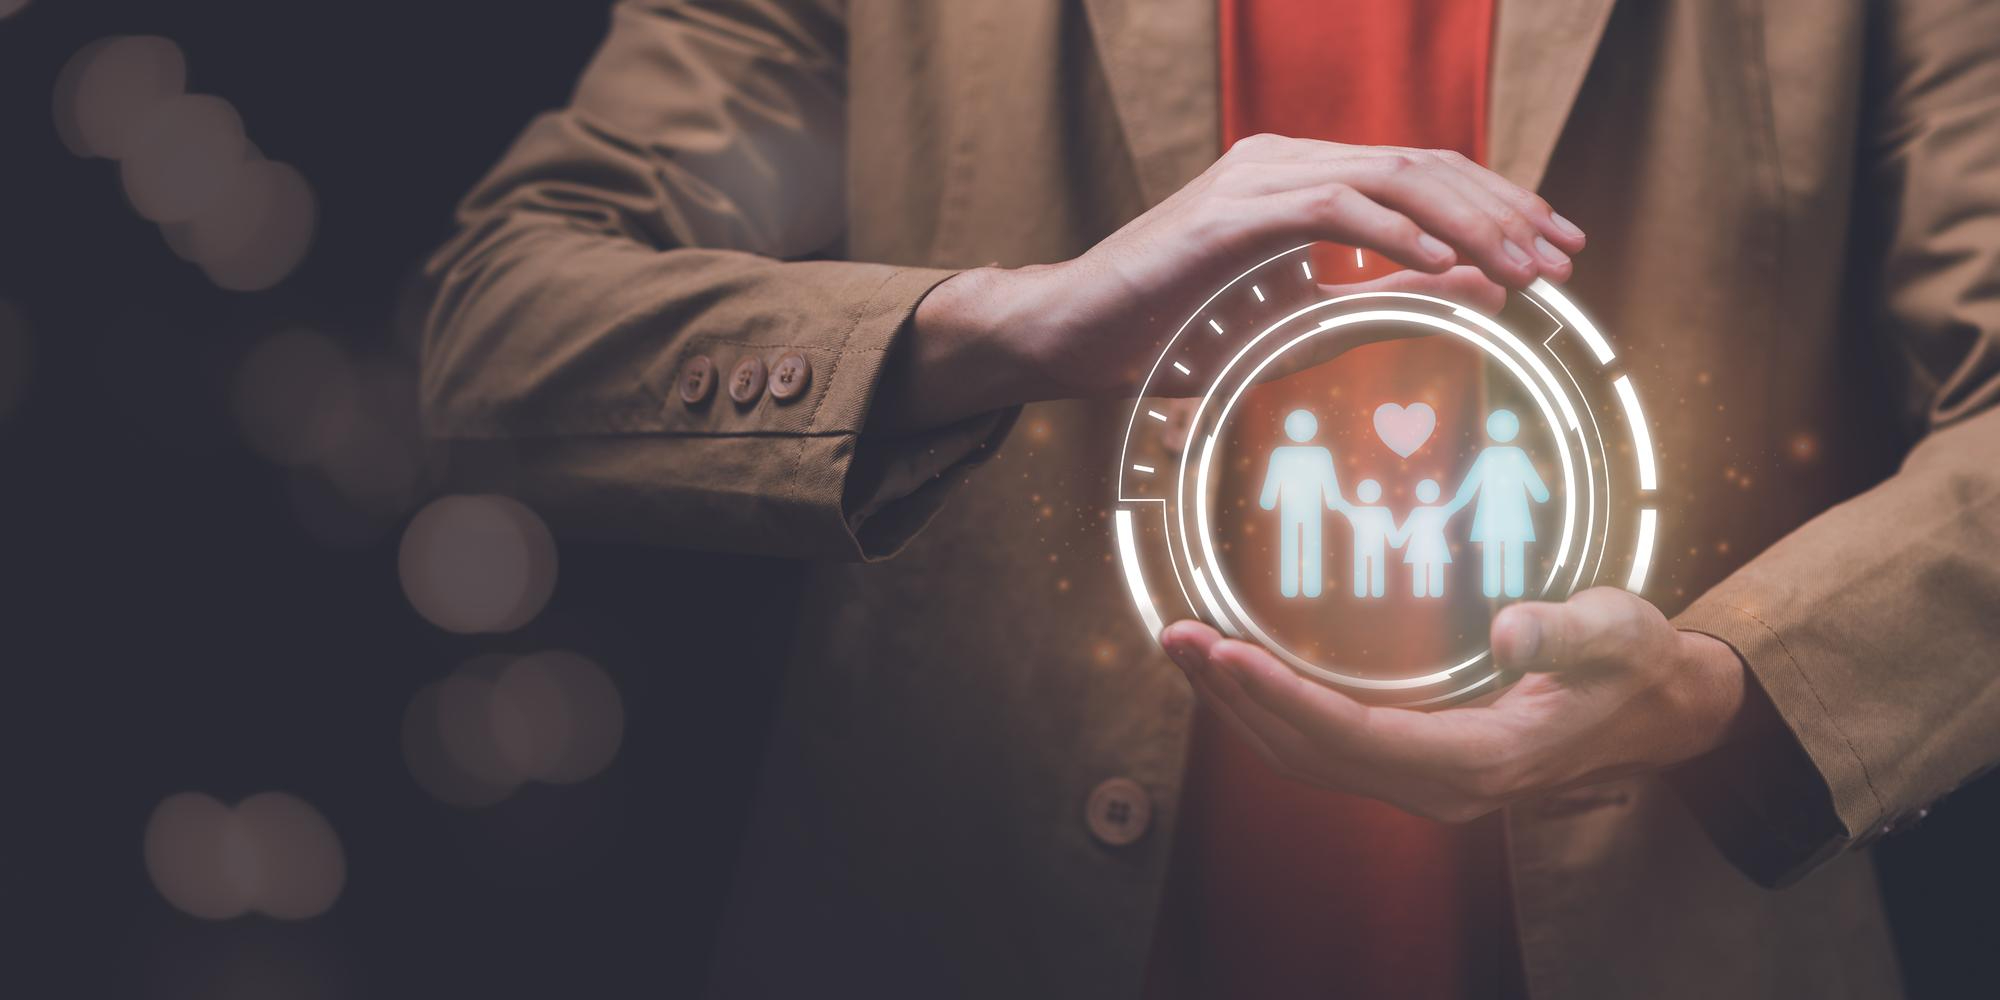
Como agencia general de corretaje (BGA), EMG se encarga de todo, desde la presentación de la solicitud hasta el pago de la comisión. Nuestras relaciones con más de 30 compañías de seguros nos permiten ayudarle a elegir la más adecuada para su cliente, según el propósito de la cobertura, los desafíos de suscripción y el tipo de producto. Le guiaremos durante el proceso y adaptaremos las soluciones a las necesidades particulares de cada cliente para ayudarle a alcanzar sus metas financieras.
Cada año recopilamos el censo de empleados de su cliente, revisamos sus pólizas actuales y comparamos las opciones del mercado para presentarle un paquete de beneficios competitivo y adaptado a sus necesidades. Brindamos seguros colectivos a más de 900 empresas cada año y seguimos mejorando nuestros procesos. Nuestro equipo de ventas dedicado prepara propuestas y diseños de casos personalizados para cada uno de sus clientes, además de ofrecer alternativas y comparaciones de productos. Contará con un administrador de casos dedicado que dará seguimiento a su caso desde la presentación de la solicitud hasta la aprobación final y la emisión.
Este enfoque altamente personalizado nos permite adaptar las soluciones a cada cliente. Comuníquese con nosotros por teléfono, en línea o en persona, o programe hoy una consulta con su director de ventas para conversar sobre cómo hacer crecer su negocio.
Preguntas frecuentes sobre el seguro de vida colectivo
¿Qué sucede con la cobertura de seguro de vida colectivo cuando su cliente deja su empleo?
Si su cliente deja su empleo por cualquier motivo —renuncia, jubilación o despido—, su cobertura vence. A menudo, el plan incluye una opción para que la persona jubilada convierta la cobertura en una póliza individual.
¿Cuánta cobertura de seguro de vida colectivo debería tener?
Los empleados deberían aceptar toda la cobertura que la empresa ofrezca sin costo. Para los empleadores, el monto de la cobertura depende del número de personas inscritas. El precio se determina a partir de un censo que incluye factores como los salarios, las horas trabajadas y el género.
¿Los planes de seguro de vida colectivo tienen valor en efectivo?
No. El valor en efectivo es una característica del seguro de vida universal y del seguro de vida entera.
¿Cómo encuentro la mejor póliza de seguro de vida colectivo para mi cliente?
El propósito del seguro de vida varía según cada cliente. Esto es especialmente cierto en el caso de los seguros de vida colectivos. Su cliente podría ser una persona que está considerando una póliza ofrecida por su empleador o una empresa que busca comprar una póliza colectiva para sus empleados. Si trabaja con un empleador, tenga en cuenta todos los factores, incluidos el tamaño de la empresa, el presupuesto, el calendario de inscripción y otros beneficios importantes. Quizá su cliente necesite ayuda para preparar un censo que incluya el número de empleados, sus horas de trabajo, sus ingresos y otros factores.
Una agencia de seguros puede ayudarle a usted y a su cliente a evaluar estos detalles y otros aspectos. Un agente puede comparar las opciones del mercado y elegir entre una amplia variedad de productos y compañías de seguros que respondan a las necesidades de sus clientes. Trabajar con una agencia especializada en seguros de vida puede marcar la diferencia entre adquirir una póliza diseñada a la medida de su cliente y elegir un producto menos adecuado que no brinde la cobertura necesaria.
¿Cómo encuentro al mejor agente de seguros de vida colectivo?
Al buscar pólizas de seguro de vida colectivo, conviene elegir agencias de seguros especializadas en beneficios. Puede empezar pidiendo recomendaciones dentro de su red de contactos. También puede comunicarse con NAIFA, una asociación sin fines de lucro de gran prestigio para agentes de seguros y asesores financieros.
También puede investigar varias agencias de seguros de vida colectivo en su zona. Le recomendamos buscar estas cualidades:
Conocimiento del sector. ¿Conocen el mercado de beneficios?
Capacidad de respuesta y atención. ¿Conocen los productos y las soluciones disponibles? En EMG, llamamos a esto la etapa de análisis y diseño.
Apoyo administrativo. ¿Qué sucede después de presentar una solicitud? EMG se encarga de la implementación. Este servicio es esencial y a menudo se pasa por alto, pero puede ser decisivo para obtener la oferta adecuada.
Un buen equipo, no solo un buen vendedor. Asegúrese de que el servicio esté a la altura de lo que le ofrecen.
Inversión en el negocio. ¿Los propietarios reinvierten en la agencia o se enfocan en pagarse a sí mismos?
También puede aprender mucho sobre la agencia llamándola y haciendo preguntas pertinentes, como:
- ¿Cuánto tiempo llevan ofreciendo seguros de vida colectivo?
- ¿Han recibido quejas ante el estado?
- ¿Cuáles son sus principales compañías de seguros?
- ¿Qué clasificaciones de riesgo tienen esas compañías?
- ¿Qué tipos de productos ofrecen las compañías de seguros afiliadas?
Investigue bien. Sobre todo, visite la agencia y hable con sus propietarios en persona.
Clientes Satisfechos


CONTACT DETAILS:

10000 Memorial Drive,
Suite 200
Houston, TX 77024

